Davivienda

Capturas de pantalla
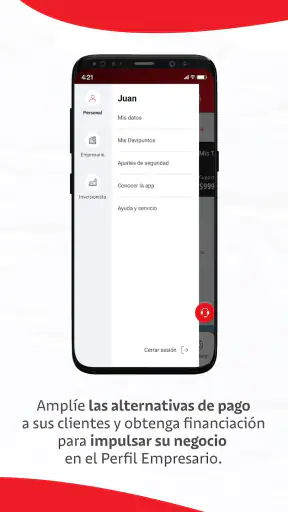
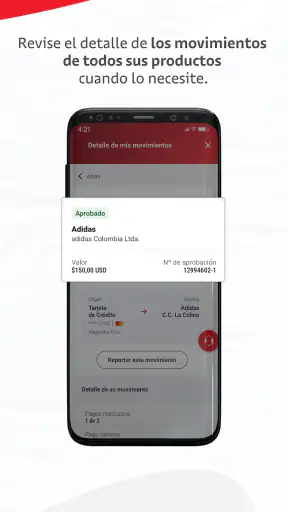
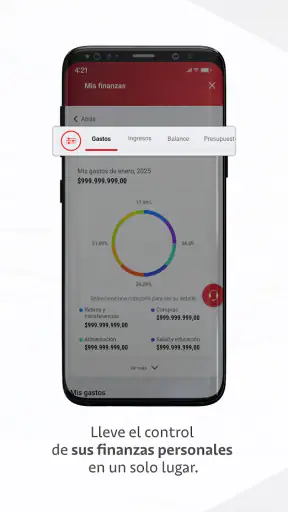
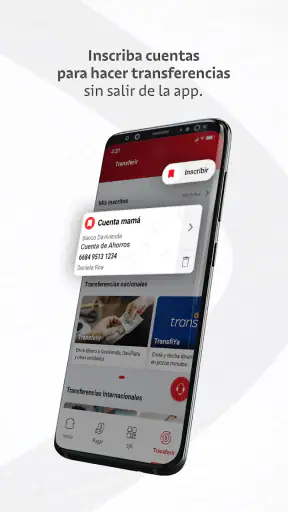
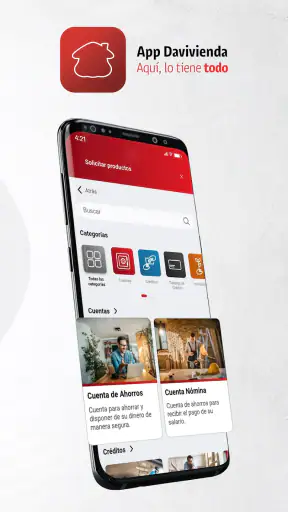
Detalles
- Valoración
- 388.00 reseñas
- Versión
- 8.1.1
- Desarrollador
- BANCO DAVIVIENDA S.A.
Análisis de Norviv
Cuando una aplicación bancaria entra en la rutina de una casa, la pregunta no es solo si permite consultar el saldo o pagar una factura. También importa quién la usa, desde qué teléfono, con qué nivel de confianza y cómo se evita mezclar la información de varias personas. Después de probar Davivienda, la veo como una herramienta financiera completa para clientes del banco que quieren llevar buena parte de sus operaciones diarias en el móvil, aunque conviene establecer límites claros cuando el dispositivo se comparte.
La propuesta resulta fácil de entender: una aplicación de finanzas para consultar productos, gestionar dinero, solicitar créditos y realizar pagos sin depender de una oficina para cada trámite. Está desarrollada por BANCO DAVIVIENDA S.A. y se distribuye gratis, algo importante para quien quiere empezar a controlar sus movimientos desde el teléfono sin asumir un coste adicional por instalarla.
Cómo funciona Davivienda en la vida diaria del hogar
En casa, la aplicación puede servir como punto de consulta para que cada titular revise sus propios movimientos antes de coordinar un gasto compartido; yo evitaría convertirla en un espacio común o dejar una sesión abierta en un teléfono familiar. Para organizarse mejor, ayuda decidir de antemano quién comprueba cada pago y comunicar solo la información necesaria. Esa rutina hace más clara la diferencia entre colaborar con las finanzas del hogar y compartir el acceso bancario.
Un móvil compartido cambia la forma de usar una app bancaria
Imaginemos una situación habitual: una pareja comparte temporalmente una tableta o un teléfono familiar para revisar gastos de la casa. Una persona necesita comprobar si ya se pagó un servicio, mientras la otra quiere verificar una transferencia o revisar el estado de un crédito. En ese escenario, la comodidad de tenerlo todo en una sola aplicación es evidente, pero la cuenta bancaria sigue siendo personal. El dispositivo puede ser común; las credenciales, no.
Mi recomendación es que cada usuario mantenga su propia sesión y evite dejar la aplicación abierta cuando termine. No trataría Davivienda como una agenda familiar donde todos pueden entrar libremente. Es una diferencia importante frente a aplicaciones de presupuesto doméstico, que normalmente están pensadas para compartir cifras o registrar gastos. Aquí se manejan operaciones financieras reales, por lo que la coordinación debe hacerse hablando o utilizando los canales adecuados, no prestando el acceso personal.
Para organizar los gastos compartidos, la app funciona mejor como punto de consulta individual. Por ejemplo, una persona puede revisar cuánto queda disponible antes de comprar alimentos y después comunicar la cifra a la familia, en vez de entregar el teléfono desbloqueado. Así se aprovecha la rapidez de la banca móvil sin convertir un dispositivo común en una puerta abierta a información sensible.
También me parece útil separar dos necesidades que a menudo se confunden. Una cosa es coordinar el presupuesto del hogar y otra es autorizar movimientos. Davivienda puede ayudar a cada titular a revisar su situación y ejecutar sus operaciones, pero no sustituye un acuerdo familiar sobre quién paga cada cosa, qué gastos se comparten o cuánto dinero se reserva para emergencias.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
La configuración inicial merece atención, no prisas
La primera experiencia debe hacerse con calma y en un entorno privado. Antes de explorar todas las opciones, yo comprobaría que el teléfono pertenece a la persona correcta, que nadie está mirando la pantalla y que se entiende qué información se está consultando. En una aplicación bancaria, avanzar rápidamente puede ser menos importante que leer cada paso y reconocer qué operación se está preparando.
El sistema funciona en dispositivos con Android 8.0 o superior, así que conviene revisar la versión del teléfono antes de descargarla. En equipos antiguos, el problema no siempre es la aplicación en sí: también pueden influir el rendimiento general, las actualizaciones de seguridad o una pantalla pequeña que haga más incómoda la revisión de datos. Si el móvil familiar está muy desactualizado, preferiría usar un dispositivo personal más reciente para las operaciones delicadas.
Una buena práctica consiste en reservar unos minutos para identificar las áreas que realmente se van a utilizar. No todo el mundo necesita explorar créditos, pagos y consultas el mismo día. Yo empezaría por localizar el acceso a la información básica, entender cómo se revisan las operaciones y comprobar qué pasos aparecen antes de confirmar un movimiento. Ese pequeño recorrido reduce errores cuando después se usa la aplicación con prisa.
En un hogar con varias personas, establecer fronteras desde el principio evita malentendidos. El titular debe ser quien introduzca sus datos y revise el resultado final. Si alguien ayuda a un familiar mayor a orientarse por la interfaz, puede explicar dónde tocar y qué significa cada pantalla, pero dejaría la introducción de claves y la confirmación de operaciones en manos del titular.
Pagos y consultas: rapidez con una responsabilidad concreta
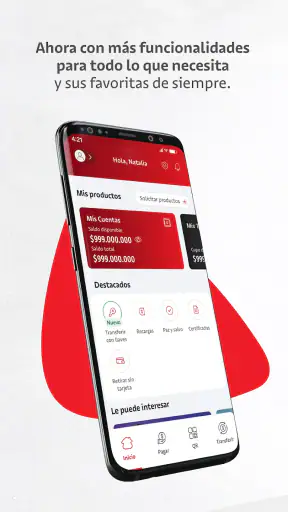
El punto fuerte de la propuesta está en concentrar varias tareas financieras en el móvil. La descripción de la aplicación menciona gestión financiera, créditos y pagos al instante, y esa combinación la hace más útil que una herramienta limitada a mostrar movimientos. En mi uso, la ventaja principal no es hacer muchas cosas a la vez, sino evitar cambiar constantemente entre una aplicación para consultar, otra para pagar y una tercera para revisar una obligación.
En una jornada normal, puedo imaginar un flujo sencillo: revisar la posición disponible, comprobar los movimientos recientes y realizar un pago pendiente desde el mismo entorno. Ese orden tiene sentido porque permite mirar primero la situación y actuar después. No elimina la necesidad de revisar los datos, pero sí reduce pasos dispersos que suelen provocar olvidos.
La rapidez, sin embargo, no debe confundirse con automatismo. Antes de confirmar, revisaría siempre el destinatario, el importe y el concepto, especialmente si estoy usando un teléfono que también manejan otras personas. En una casa, es fácil que alguien interrumpa, que se confunda una cuenta o que se toque la pantalla mientras se conversa. La aplicación agiliza la operación; la comprobación final sigue siendo responsabilidad del usuario.
Para pagos recurrentes del hogar, aconsejaría mantener una rutina: consultar primero, pagar después y guardar mentalmente qué obligación se acaba de atender. No hace falta convertirlo en un proceso complicado. Basta con no asumir que una pantalla vista por otra persona equivale a una confirmación hecha por el titular. Esa distinción es especialmente útil cuando varios miembros de la familia colaboran con las mismas facturas.
Créditos: una función conveniente que exige más reflexión
Que la aplicación permita gestionar créditos puede ahorrar tiempo a quien ya es cliente y quiere informarse o avanzar en una solicitud desde el teléfono. Aun así, esta es la parte que usaría con más calma. Un crédito no debería decidirse mientras se hace otra tarea, con el móvil prestado o en medio de una conversación familiar. La comodidad digital no cambia el compromiso financiero que hay detrás.
Mi consejo sería entrar en esta sección con una pregunta concreta: ¿estoy buscando información, comparando una posibilidad o preparado para iniciar una operación? Tener claro el objetivo ayuda a no confundir una consulta con una decisión. También evita que un familiar que solo quería ayudar termine avanzando por pantallas que corresponden exclusivamente al titular.
Para necesidades sencillas y frecuentes, la aplicación es más directa que acudir a una oficina o utilizar un navegador en un ordenador compartido. Para decisiones importantes, en cambio, algunas personas preferirán hablar con un asesor o revisar los detalles en una pantalla más grande. Ahí Davivienda no necesariamente reemplaza todas las alternativas; ofrece conveniencia, pero la conveniencia no siempre es la mejor herramienta para pensar con detenimiento.
Coordinación familiar sin mezclar identidades
La coordinación en casa funciona mejor cuando se distingue entre información común y acceso privado. El presupuesto mensual, la lista de pagos o el reparto de gastos pueden organizarse fuera de la aplicación. La consulta de una cuenta, la gestión de un crédito y la autorización de un pago deberían permanecer en el espacio del titular.
Este enfoque resulta especialmente práctico cuando una persona se encarga de los servicios y otra administra los ingresos. Cada una puede revisar sus propios movimientos y comunicar lo necesario, sin convertir una contraseña en una herramienta de colaboración. Si la familia necesita una visión conjunta, una hoja de cálculo o una conversación periódica puede ser más apropiada que compartir una sesión bancaria.
También recomiendo no guardar capturas de pantalla de saldos o movimientos en un álbum visible para todos. Aunque parezca una forma rápida de informar a la pareja o a un familiar, esas imágenes pueden quedarse en el dispositivo más tiempo del previsto. Es más prudente transmitir solo la información necesaria y cerrar la aplicación al acabar.
Un detalle que suele pasarse por alto es el momento de las notificaciones. En un teléfono compartido, una alerta visible en la pantalla bloqueada puede revelar que hubo un movimiento o mostrar parte de una operación. No asumiría que todos los avisos son apropiados para un entorno familiar. Revisar cómo aparecen las notificaciones del sistema y mantener el bloqueo del dispositivo activo son medidas sencillas para conservar la privacidad.
Edad, confianza y acompañamiento
La clasificación de contenido es PEGI 3, pero esa etiqueta no significa que la aplicación esté pensada para que los niños gestionen dinero. Describe el nivel de contenido, no la autorización para usar una cuenta bancaria. En mi opinión, los menores pueden aprender conceptos financieros con ayuda de un adulto, pero no deberían recibir acceso informal a las credenciales ni a las operaciones del titular.
Con adolescentes, la conversación puede centrarse en reconocer un saldo, entender un pago y distinguir una consulta de una confirmación. Con niños pequeños, sería mejor explicar el propósito de la aplicación sin dejarles manipular una sesión abierta. La edad no es el único criterio: también cuentan la madurez, la comprensión de las consecuencias y el nivel de confianza que exista dentro de la familia.
Para ayudar a una persona mayor, la estrategia cambia. Yo prepararía el teléfono en un momento tranquilo, aumentaría la legibilidad general del dispositivo si hace falta y practicaría primero una consulta sencilla. Después dejaría que el titular repita el proceso. El objetivo no debería ser que otra persona haga todo por él, sino que pueda reconocer su propia cuenta y detenerse si algo no coincide.
Si existe una relación de confianza entre familiares, eso no elimina la necesidad de límites. Un adulto puede acompañar, explicar y verificar que se ha entendido una pantalla, pero no debería apropiarse de la cuenta de otra persona. Esta separación protege a ambas partes: al titular, porque conserva el control, y al ayudante, porque no queda como responsable de una operación que no autorizó.
Qué ofrece frente a las alternativas habituales
Frente a la banca desde el navegador, la aplicación tiene una ventaja clara: está diseñada para llevar la gestión financiera en el bolsillo y consultar o actuar sin buscar un ordenador. Para alguien que revisa sus cuentas durante el día, esa inmediatez resulta más cómoda. El navegador, por otro lado, puede ser preferible cuando se necesita una pantalla amplia, se trabaja con muchos datos o se utiliza un equipo personal que no se comparte.
Frente a una aplicación de presupuesto, Davivienda juega en otra categoría. Una herramienta de presupuesto suele servir para planificar, clasificar o visualizar gastos de distintas fuentes; esta aplicación está vinculada a la relación bancaria y orientada a operaciones concretas. Por eso no la elegiría como único sistema para analizar hábitos de consumo de toda la familia. La usaría para gestionar la parte bancaria y complementaría la planificación con otro método si el hogar necesita una visión global.
Frente a acudir a una oficina, el móvil gana en disponibilidad para tareas rutinarias. No hay que organizar un desplazamiento para una consulta o un pago sencillo. La oficina o la atención personal pueden seguir teniendo valor cuando la situación es compleja, cuando el usuario no se siente seguro con la tecnología o cuando necesita conversar antes de tomar una decisión financiera importante.
La elección también depende de la relación con el banco. Si una persona no tiene productos con Davivienda, la utilidad práctica de instalar la aplicación será limitada frente a una herramienta independiente de control de gastos. Para un cliente del banco que busca centralizar sus gestiones, en cambio, la propuesta tiene mucho más sentido.
Rendimiento, alcance y señales de confianza
La aplicación acumula una valoración media de 4,8 a partir de alrededor de 340 mil valoraciones, y supera los cinco millones de instalaciones. Esas cifras sugieren que ha alcanzado una adopción amplia y que muchas personas la consideran útil en su día a día. No las tomaría como garantía de que cada experiencia será perfecta, pero sí como una señal de que no estamos ante una herramienta marginal.
También conviene mirar la evolución del producto. Su lanzamiento figura el 13 de septiembre de 2023 y la versión actual es la 8.1.1. Para mí, esto indica que el usuario debe mantenerla actualizada y prestar atención a los cambios de interfaz. En banca móvil, una actualización puede modificar la ubicación de una opción o la forma de confirmar un paso, así que no conviene operar en automático solo porque una pantalla se parezca a la de la semana anterior.
El hecho de que tenga una valoración alta no elimina la posibilidad de fricción. La experiencia puede depender del modelo del teléfono, de la versión de Android, de la conexión y de lo familiar que sea el usuario con las aplicaciones financieras. Una persona que solo quiere registrar gastos quizá encuentre más sencilla una app de presupuesto; otra que necesita pagos, créditos y gestión bancaria en un mismo lugar probablemente valorará más Davivienda.
Limitaciones que yo tendría presentes
La principal limitación en un hogar es que la comodidad del dispositivo compartido puede entrar en conflicto con la privacidad de la cuenta. La aplicación no debe convertirse en un panel común donde todos navegan sin distinguir quién es el titular. Esto no es un defecto exclusivo de Davivienda, pero sí una condición práctica que puede cambiar por completo la experiencia de una familia.
Otra posible fricción aparece cuando el usuario quiere una visión financiera conjunta. La aplicación está pensada para la gestión bancaria del cliente, no como una pizarra familiar de objetivos, presupuestos y responsabilidades. Si la prioridad es comparar gastos de varias cuentas o construir un plan doméstico detallado, una herramienta especializada puede resultar más clara.
También sería prudente no depender únicamente del teléfono para situaciones urgentes. La batería, la conectividad o un cambio de dispositivo pueden interrumpir el acceso justo cuando se necesita. Mantener una forma segura de contactar con el banco y saber dónde consultar ayuda a no confundir la aplicación con el único canal disponible.
Por último, la facilidad de iniciar una operación puede llevar a actuar demasiado rápido. Yo no usaría la app mientras estoy distraído, compartiendo pantalla con otras personas o respondiendo mensajes. En finanzas, una interfaz cómoda debe acompañarse de hábitos igualmente cuidadosos.
Mi veredicto para una casa con varios usuarios
Davivienda me parece una buena elección para el cliente del banco que quiere consultar su situación, pagar y gestionar opciones financieras desde el móvil. Su gratuidad, su alcance y la variedad de tareas que reúne la convierten en una solución práctica para la rutina. La valoración media de 4,8 y sus más de cinco millones de instalaciones refuerzan la impresión de que es una aplicación consolidada entre sus usuarios.
En un hogar, la recomendaría con una condición muy concreta: cada persona debe conservar sus propias credenciales y tratar el teléfono compartido como un medio, no como una cuenta común. Para coordinar gastos, hablaría de importes y responsabilidades fuera de la sesión bancaria. Para ayudar a un familiar, acompañaría el proceso sin sustituir su control.
La mejor forma de aprovecharla es combinar su rapidez con límites domésticos claros. Si buscas una aplicación para registrar gastos de toda la familia, quizá necesites complementarla con otra herramienta. Si eres cliente de Davivienda y quieres llevar pagos, consultas y gestiones bancarias habituales en un solo lugar, sí considero que merece la pena probarla en un dispositivo actualizado y de uso responsable.
En resumen, no la elegiría por la simple promesa de hacerlo todo desde el móvil, sino porque reúne funciones que pueden ahorrar tiempo cuando se usan con criterio. Para mí, ese equilibrio define su valor real: facilita la vida financiera cotidiana, pero sigue exigiendo privacidad, atención y una decisión consciente antes de cada operación.
Preguntas frecuentes
01¿Qué es Davivienda y para qué sirve su aplicación móvil?
Davivienda es una entidad financiera que ofrece servicios bancarios para personas y empresas. Su aplicación móvil permite consultar saldos y movimientos, realizar transferencias, pagar facturas, administrar tarjetas, revisar productos financieros y, según el país, solicitar servicios adicionales. Antes de descargarla, conviene confirmar que estás instalando la versión oficial publicada por el banco y disponible en tu región.
02¿La aplicación de Davivienda es segura para realizar operaciones bancarias?
La aplicación incorpora medidas de seguridad como acceso con credenciales, validaciones de identidad, notificaciones y mecanismos de autorización para determinadas operaciones. Aun así, la seguridad también depende del usuario: descarga la app desde Google Play o App Store, evita redes Wi‑Fi públicas, no compartas claves ni códigos y activa el bloqueo del teléfono. Davivienda nunca debería solicitar tus contraseñas completas por canales no oficiales.
03¿Qué operaciones puedo hacer desde la app de Davivienda?
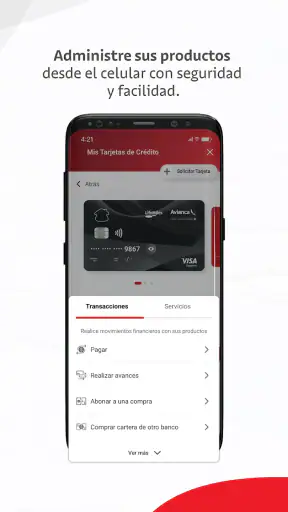
Las funciones pueden variar según el país y el tipo de cuenta, pero normalmente puedes consultar saldos, revisar extractos y movimientos, transferir dinero, pagar servicios, gestionar tarjetas y verificar fechas de pago. Algunas versiones también permiten realizar pagos con códigos, retirar dinero sin tarjeta o solicitar productos. Revisa las condiciones y límites aplicables antes de confirmar cualquier transacción.
04¿La aplicación de Davivienda cobra por descargarla o por usar sus servicios?
La descarga de la aplicación suele ser gratuita desde las tiendas oficiales, pero algunas operaciones bancarias pueden estar sujetas a tarifas, límites o condiciones específicas. Los costos dependen del producto contratado, el tipo de transferencia, el canal utilizado y las políticas vigentes en tu país. Antes de aceptar una operación, revisa cuidadosamente la pantalla de confirmación y el tarifario oficial del banco.
05¿Qué debo hacer si no puedo iniciar sesión o tengo problemas con una operación?
Primero comprueba que tienes conexión estable, que la aplicación está actualizada y que estás introduciendo correctamente tus datos. Si el acceso continúa bloqueado, utiliza únicamente las opciones oficiales de recuperación o contacta con el servicio de atención de Davivienda. Para una operación pendiente o desconocida, no la repitas de inmediato: revisa tus movimientos, guarda el comprobante y reporta el caso por los canales oficiales.


